KYC FastOne – zasady konta i wypłat
Weryfikacja KYC w FastOne – dokumenty i czas sprawdzenia
 Available in US
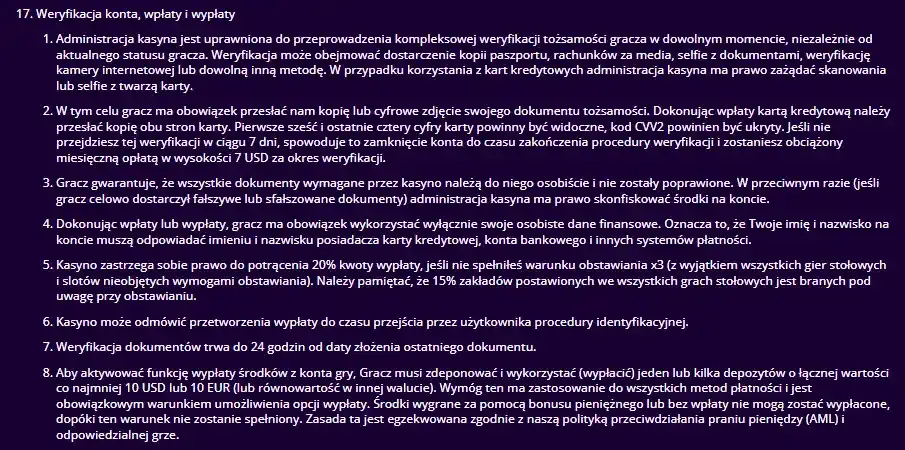
FastOne może przeprowadzić weryfikację tożsamości i wstrzymać przetwarzanie wypłaty do jej zakończenia. Aktualny regulamin FastOne wymienia jako możliwe elementy kontroli dokument tożsamości, potwierdzenie adresu, selfie z dokumentem, weryfikację przez kamerę oraz dowód dotyczący użytej karty. Nie jest to jednak zamknięty, obowiązkowy zestaw identyczny dla każdego gracza. Operator dobiera zakres kontroli do konkretnego przypadku.
Warunki podają również, że weryfikacja dokumentów trwa do 24 godzin od przesłania ostatniego żądanego dokumentu. To zapis o czasie kontroli po otrzymaniu kompletu, a nie gwarancja zakończenia całego procesu wypłaty w 24 godziny. Sama wypłata ma osobne zasady opisane w przewodniku wypłaty FastOne.
Zakres KYC
Spis treści
- FastOne może poprosić o różne dowody, zależnie od kontroli konta
- „Do 24 godzin” liczy się od przesłania ostatniego żądanego dokumentu
- KYC łączy dane profilu z osobą i używaną metodą płatności
- Najlepsza checklista KYC dotyczy czytelności i zgodności, nie obchodzenia kontroli
- Wypłata może czekać, dopóki identyfikacja nie zostanie zakończona
- Czego nie zakładać na podstawie samej procedury KYC
- To samo KYC może wyglądać inaczej zależnie od tego, co wymaga sprawdzenia
- Najczęstsze pytania o KYC w FastOne
- Pięć minut kontroli pliku może oszczędzić kolejną rundę weryfikacji
- Jak przygotować się do KYC w FastOne bez opóźniania wypłaty
FastOne może poprosić o różne dowody, zależnie od kontroli konta
Najważniejsze rozróżnienie brzmi: „może zostać wymagane” nie znaczy „każdy użytkownik zawsze musi wysłać wszystko”. Aktualne warunki dają operatorowi możliwość kompleksowego sprawdzenia tożsamości w dowolnym momencie i podają kilka typów materiałów, które mogą zostać wykorzystane. W praktyce zakres prośby powinien być odczytywany z komunikatu otrzymanego dla konkretnego konta.
| Kategoria | Co wymienia regulamin FastOne | Jak to interpretować |
|---|---|---|
| Tożsamość | Kopia lub cyfrowe zdjęcie dokumentu tożsamości, w tym paszport jako przykład. | Dokument ma potwierdzić właściciela konta; nie zakładaj, że zawsze wymagany będzie dokładnie ten sam typ dokumentu. |
| Adres | Rachunki za media są wymienione jako możliwy dowód. | Jeśli operator prosi o potwierdzenie adresu, wyślij dokument odpowiadający aktualnemu żądaniu. |
| Selfie lub kamera | Warunki dopuszczają selfie z dokumentem i weryfikację webcam. | To dodatkowa kontrola łącząca osobę z przedstawionym dokumentem. |
| Karta płatnicza | FastOne może poprosić o skan lub selfie z przednią stroną karty. | Dotyczy sytuacji, w których karta jest używana jako instrument płatniczy i operator żąda jej potwierdzenia. |
Nie należy wysyłać przypadkowych dokumentów „na zapas”. Lepszą praktyką jest odpowiedź dokładnie na to, o co poprosił operator. Pozwala to zachować czytelność procesu i zmniejsza ryzyko, że kolejny etap będzie wymagał ponownego przesyłania materiałów.
Czas
„Do 24 godzin” liczy się od przesłania ostatniego żądanego dokumentu
Aktualny regulamin FastOne podaje, że weryfikacja dokumentów trwa do 24 godzin od daty przesłania ostatniego dokumentu. Kluczowe są tu słowa „ostatniego dokumentu”. Jeżeli operator poprosi o dodatkowy materiał po pierwszym przesłaniu, nie należy liczyć czasu tak, jakby zestaw był kompletny od początku.
Ten zapis nie powinien być zamieniany w obietnicę „wypłata w 24 godziny”. Weryfikacja dokumentów i przetwarzanie wypłaty to dwa powiązane, ale oddzielne etapy. FastOne może odmówić przetworzenia wypłaty do czasu przejścia identyfikacji, a po zakończeniu KYC nadal obowiązują zasady samego kanału wypłatowego.
Praktycznie najlepiej rozdzielić trzy momenty: wysłanie ostatniego żądanego dokumentu, zakończenie KYC oraz późniejsze przetworzenie wypłaty. Dzięki temu łatwiej ustalić, na którym etapie faktycznie znajduje się konto.
Jak czytać zapis 24 h
- Dotyczy weryfikacji dokumentów.
- Punkt startowy to ostatni żądany dokument.
- Nie gwarantuje identycznego przebiegu dla każdego konta.
- Nie jest tym samym co pełny czas wypłaty.
Dane płatnicze
KYC łączy dane profilu z osobą i używaną metodą płatności
Warunki FastOne wymagają używania własnych danych finansowych przy wpłatach i wypłatach. Imię i nazwisko na koncie mają odpowiadać danym posiadacza karty, rachunku bankowego lub innego systemu płatniczego. To jedno z najważniejszych połączeń między etapem opisanym jako rejestracja FastOne a późniejszą weryfikacją.
Jeżeli profil został założony na prawidłowe dane, a płatności wykonywane są z własnego instrumentu, KYC ma spójny punkt odniesienia. Gdy dane się różnią, operator może potrzebować wyjaśnienia, zanim uzna kontrolę za zakończoną. Dlatego poprawność informacji warto sprawdzić przed pierwszą wpłatą, nie dopiero wtedy, gdy środki czekają na wypłatę.
FastOne zaznacza także, że przesyłane dokumenty muszą należeć do użytkownika i nie mogą być przerabiane. To oczywista, ale ważna zasada jakości: dokument ma być autentycznym dowodem konkretnej osoby, a nie plikiem przygotowanym wyłącznie po to, by przejść kontrolę.
Jakość dokumentów
Najlepsza checklista KYC dotyczy czytelności i zgodności, nie obchodzenia kontroli
Jeżeli FastOne poprosi o dokument, celem powinno być dostarczenie materiału, który da się jednoznacznie odczytać i przypisać do właściciela konta. Nie ma sensu „optymalizować” dokumentu przez kadrowanie wymaganych informacji, edycję danych lub tworzenie kopii, która nie odpowiada rzeczywistemu dokumentowi.
Czytelność
Zadbaj o ostrość, kompletność i widoczność informacji wymaganych w konkretnym żądaniu. Nie wysyłaj rozmazanych fotografii.
Zgodność
Dane dokumentu, profilu i użytego instrumentu płatniczego powinny dotyczyć tej samej osoby.
Aktualne żądanie
Wysyłaj to, czego operator faktycznie zażądał. Możliwe kategorie z regulaminu nie są listą obowiązkową dla każdego gracza.
W przypadku karty FastOne opisuje również sposób ukrycia kodu CVV2 przy kopii. Najważniejsze jest jednak stosowanie się do bieżącej instrukcji operatora dla konkretnego konta i nieudostępnianie większego zakresu danych, niż wymaga dana procedura.
KYC a wypłata
Wypłata może czekać, dopóki identyfikacja nie zostanie zakończona
FastOne zastrzega prawo odmowy przetworzenia wypłaty do czasu przejścia procedury identyfikacji. To nie znaczy, że każda wypłata automatycznie uruchamia pełny zestaw dokumentów. Oznacza natomiast, że użytkownik powinien zakładać możliwość kontroli i nie traktować żądania KYC jako zdarzenia całkowicie niezwiązanego z kasą.
Najbardziej użyteczny sposób myślenia o tym procesie jest sekwencyjny. Najpierw konto i dane, później instrument płatniczy, następnie ewentualna identyfikacja, a dopiero potem końcowe przetworzenie wypłaty. Szczegółowe limity i czasy finansowe pozostają na stronie o wypłatach FastOne, aby nie mieszać dwóch różnych intentów.
Jeśli wypłata jest zatrzymana z powodu KYC, samo ponowne zlecanie transakcji nie rozwiązuje problemu weryfikacyjnego. Najpierw trzeba doprowadzić kontrolę do końca zgodnie z żądaniem operatora, a dopiero później oceniać dalszy status płatności.
Porządek kontroli
- Sprawdź, czego dokładnie żąda FastOne.
- Przygotuj dokument należący do właściciela konta.
- Prześlij czytelny materiał bez ingerencji w treść.
- Jeśli pojawi się kolejne żądanie, uzupełnij je.
- Oceniaj czas KYC od ostatniego wymaganego dokumentu.
Granice informacji
Czego nie zakładać na podstawie samej procedury KYC
Weryfikacja tożsamości nie odpowiada na wszystkie pytania dotyczące operatora. Sam fakt istnienia KYC nie potwierdza polskiej licencji i nie powinien być używany jako skrót do oceny statusu prawnego marki. Informacje o jurysdykcji i licencji znajdują się w osobnym materiale licencja FastOne.
KYC nie powinno być też przedstawiane jako wskaźnik gwarantujący wypłatę w konkretnym czasie. Procedura identyfikacyjna może być jednym z warunków wypłaty, ale po jej zakończeniu pozostają jeszcze zasady finansowe, limity, wymagania dotyczące obrotu środków i czas działania dostawcy płatności.
Najbardziej precyzyjne jest więc stwierdzenie, że KYC służy weryfikacji właściciela konta i może bezpośrednio wpływać na moment, w którym FastOne zacznie lub dokończy przetwarzanie wypłaty. Wszystkie dodatkowe wnioski należy oddzielać od tego podstawowego celu.
Przykładowe scenariusze
To samo KYC może wyglądać inaczej zależnie od tego, co wymaga sprawdzenia
Jeżeli operator chce potwierdzić wyłącznie tożsamość właściciela konta, prośba może koncentrować się na dokumencie identyfikacyjnym. Gdy pytanie dotyczy adresu, materiałem istotnym będzie dokument potwierdzający miejsce zamieszkania. Jeśli kontrola dotyczy płatności kartą, FastOne może poprosić o dowód odnoszący się właśnie do tej karty. Metody wymienione w regulaminie służą różnym celom, dlatego nie należy traktować ich jak jednej paczki, którą każdy gracz wysyła automatycznie.
Drugi scenariusz to dodatkowe żądanie po pierwszym przesłaniu. Wtedy ważne jest, że publikowany czas do 24 godzin odnosi się do momentu przesłania ostatniego żądanego dokumentu. Jeśli zestaw nie był kompletny albo operator poprosił o uzupełnienie, wcześniejsze wysłanie pierwszego pliku nie oznacza jeszcze końca zbierania materiałów.
Trzeci scenariusz dotyczy wypłaty. Jeżeli środki oczekują, a konto zostało skierowane do KYC, warto rozdzielić status „weryfikacja trwa” od statusu „wypłata jest przetwarzana”. FastOne może wstrzymać przetwarzanie wypłaty do zakończenia identyfikacji, więc oba etapy nie zawsze biegną równolegle.
Takie rozróżnienie pomaga też w komunikacji z obsługą: zamiast pytać ogólnie „gdzie jest wypłata?”, można sprawdzić, czy brakującym elementem jest dokument, jego akceptacja czy dopiero późniejszy etap płatności.
Dobrze przygotowany plik powinien odpowiadać dokładnie na konkretną prośbę operatora. Wysyłanie przypadkowych dodatkowych dokumentów nie zastępuje czytelności, zgodności danych i kompletnego kadru, dlatego przed przesłaniem lepiej jeszcze raz porównać materiał z komunikatem wyświetlonym na koncie.
FAQ
Najczęstsze pytania o KYC w FastOne
Jakie dokumenty może poprosić FastOne?
Aktualny regulamin FastOne wymienia między innymi dokument tożsamości, dowód adresu, selfie z dokumentem, weryfikację przez kamerę i dowód dotyczący karty. Zakres może zależeć od konkretnego przypadku.
Czy każdy musi wysłać wszystkie te dokumenty?
Nie ma podstaw, by traktować tę listę jako identyczny obowiązkowy zestaw dla każdego konta. Operator zastrzega możliwość kompleksowej weryfikacji i wskazuje możliwe metody kontroli.
Ile trwa weryfikacja?
Aktualny regulamin FastOne podaje do 24 godzin od przesłania ostatniego żądanego dokumentu. To nie jest obietnica całkowitego czasu wypłaty.
Czy FastOne może zatrzymać wypłatę do czasu KYC?
Tak. Warunki pozwalają odmówić przetwarzania wypłaty do momentu przejścia identyfikacji.
Czy dane na karcie mogą należeć do innej osoby?
Warunki wymagają używania własnych danych finansowych i zgodności danych właściciela instrumentu płatniczego z danymi konta.
Przed wysłaniem
Pięć minut kontroli pliku może oszczędzić kolejną rundę weryfikacji
Przed przesłaniem dokumentu warto sprawdzić cztery proste elementy: czy zdjęcie jest ostre, czy wszystkie wymagane krawędzie i informacje mieszczą się w kadrze, czy dane zgadzają się z profilem oraz czy plik odpowiada dokładnie temu, czego zażądał FastOne. Jeśli komunikat dotyczy adresu, sam dokument tożsamości nie zastępuje automatycznie dowodu adresu; jeśli dotyczy instrumentu płatniczego, materiał powinien odnosić się do użytej metody.
Ta kontrola nie przyspiesza systemu w sposób gwarantowany, ale ogranicza łatwe do uniknięcia braki. Najważniejsze jest zachowanie zgodności i autentyczności. FastOne wprost wymaga, aby dokumenty należały do gracza i nie były przerabiane, dlatego jakakolwiek ingerencja w treść dokumentu jest przeciwieństwem prawidłowego przygotowania KYC.
Przygotowanie
Jak przygotować się do KYC w FastOne bez opóźniania wypłaty
Najbardziej praktyczne przygotowanie nie polega na gromadzeniu wszystkich możliwych dokumentów, lecz na utrzymaniu spójnych danych od momentu rejestracji. Używaj prawdziwych informacji, własnych metod płatności i zachowuj dostęp do dokumentów potwierdzających Twoją tożsamość lub adres. Gdy FastOne wyśle konkretne żądanie, odpowiedz dokładnie na nie i upewnij się, że plik jest czytelny.
Jeżeli celem jest wypłata, potraktuj KYC jako osobny etap poprzedzający dalsze przetwarzanie środków. W ten sposób zapis „do 24 godzin” pozostaje na właściwym miejscu: opisuje kontrolę dokumentów po otrzymaniu ostatniego żądanego materiału, a nie całkowity czas drogi pieniędzy do gracza.
Szerszy obraz marki, płatności i warunków znajdziesz w materiale recenzja FastOne. Dzięki temu KYC można oceniać jako część procesu konta, a nie w oderwaniu od zasad, które obowiązują wcześniej i później.
Napisane przez zespół „Fast one Casino”.